
Comment déposer des espèces en banque sans erreur
 Victor
•
19 octobre 2026
Quand vous avez des billets en poche après une vente, un anniversaire ou un petit travail payé en espèces, la question devient vite concrète : comment les remettre sur votre compte sans stress ? Déposer du liquide en banque est une opération simple en apparence, mais elle obéit à des règles précises. Elle représente le passage de l’argent physique vers un compte, et cela permet de sécuriser vos fonds, de garder une trace claire et de faciliter vos paiements futurs. En 2026, mieux vaut comprendre le fonctionnement avant de se présenter au guichet.
Déposer des espèces en banque
- Le dépôt d’espèces correspond à l’entrée de billets ou de pièces sur un compte bancaire. Il est le plus souvent accepté sur un compte courant, et parfois sur un livret ou un compte épargne selon les conditions de l’établissement.
- Le dépôt se fait généralement au guichet ou à l’automate, après avoir compté billets et pièces et, si besoin, rempli un bordereau. La somme peut apparaître en quelques minutes ou sous 1 à 2 jours ouvrés selon le service.
- Les banques examinent davantage les montants autour de 1 000 à 1 500 euros, sans qu’il s’agisse d’une limite universelle. Elles peuvent aussi demander une explication si les dépôts sont répétés, inhabituels ou ne correspondent pas au profil du client.
- Dans une banque en ligne pure, le dépôt direct d’espèces est rarement disponible, alors qu’un établissement adossé à un réseau physique peut proposer un partenaire ou une agence liée. Les frais, le plafond accepté et le délai de crédit varient selon le service utilisé.
Comprendre le dépôt d’espèces et ce que la banque autorise
Le dépôt d’espèces correspond à l’entrée d’argent physique sur un compte bancaire, qu’il s’agisse de billets ou de pièces. En pratique, la banque traite cette opération comme un mouvement de monnaie à tracer, différent d’un virement ou d’un paiement par carte. Une banque autorise souvent ce dépôt sur un compte courant, parfois sur un compte épargne selon l’établissement, mais la règle dépend du contrat et du canal utilisé. Si vous gardez du liquide chez vous, le dépôt reste utile pour remettre cet argent dans le circuit bancaire sans perdre de visibilité. Pour approfondir ce sujet, consultez notre guide sur banque chalus particuliers.
Le cadre bancaire vise surtout à vérifier l’origine des fonds quand la somme paraît inhabituelle. Dans une agence, l’établissement peut accepter un dépôt ponctuel de 200 euros comme de 1 200 euros, selon le profil et le compte. L’essentiel est de pouvoir expliquer pourquoi l’argent arrive là, surtout si l’opération est répétée ou plus élevée que d’habitude.
Ce que recouvre vraiment l’argent liquide
L’argent liquide désigne l’espèce sous forme de billets et de pièces, souvent appelée cash dans le langage courant. Cette forme d’argent reste pratique pour les petites dépenses, mais elle devient moins souple dès qu’il faut prouver un paiement ou centraliser ses revenus. Une banque distingue bien ce liquide d’un paiement par carte, car la carte laisse une trace immédiate alors que l’espèce exige un dépôt pour réintégrer le compte. Dans la vie quotidienne, ce détail change tout quand vous voulez suivre votre budget.
Dans quels comptes un dépôt est accepté
Le dépôt d’espèces est le plus souvent accepté sur un compte courant, et parfois sur un livret ou un compte d’épargne selon les conditions de la banque. Sur un compte courant, l’argent redevient disponible pour vos paiements, vos prélèvements et vos virements. Sur un compte épargne, le dépôt sert plutôt à mettre de côté une réserve. Dans les deux cas, l’opération doit respecter les usages de l’établissement, car chaque banque fixe ses propres modalités de traitement.
Comment déposer du liquide en banque ?
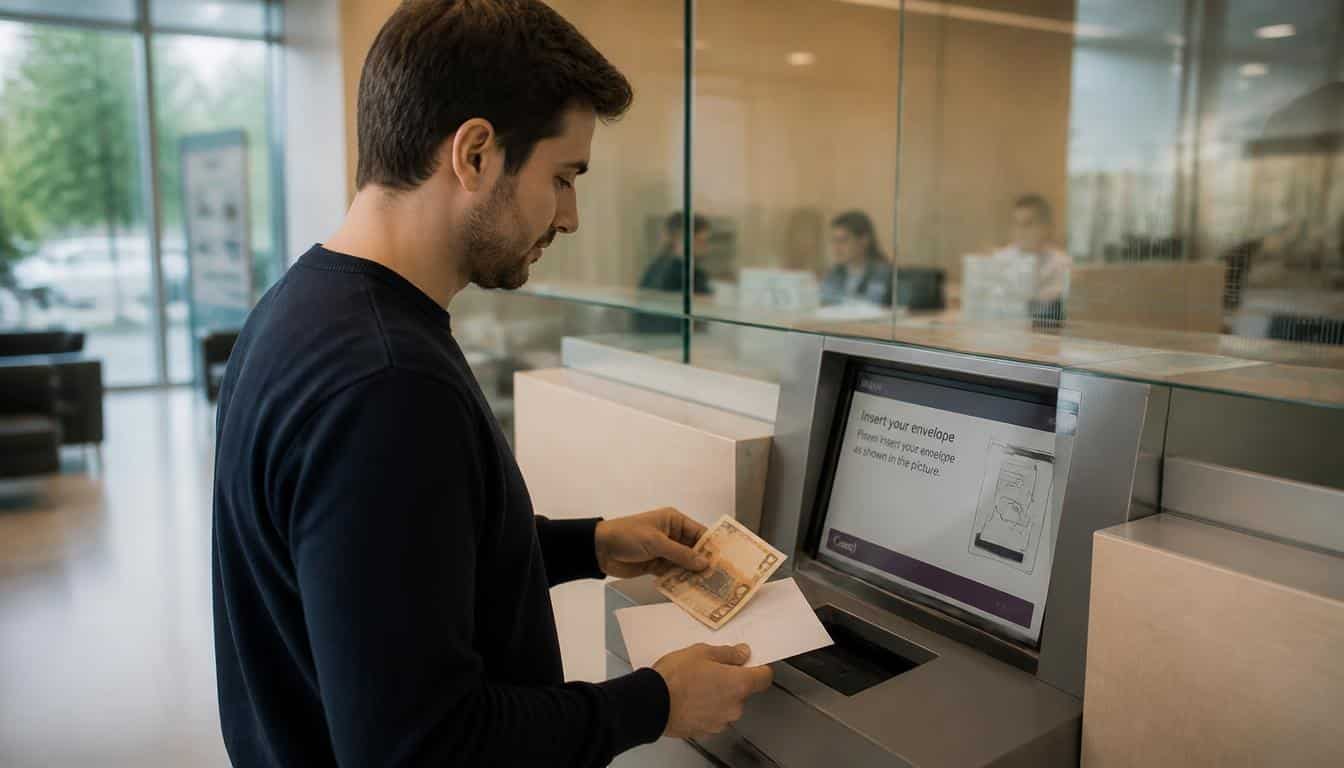
Déposer du liquide en banque se fait généralement au guichet ou à l’automate, avec une procédure assez proche d’un établissement à l’autre. Avant de partir, comptez vos billets, séparez les pièces et vérifiez le montant exact pour éviter un écart au moment du dépôt. La banque peut demander de remplir un bordereau ou de valider la somme sur écran. Si vous préparez votre dépôt calmement, vous gagnez du temps et vous limitez les erreurs de saisie.
- Compter chaque billet et chaque pièce avant de partir.
- Vérifier le montant total et noter la somme exacte.
- Préparer un document si la banque le demande.
- Faire le dépôt au guichet ou dans l’automate prévu.
- Conserver le bordereau ou le reçu après l’opération.
Le billet est souvent accepté plus facilement quand il est propre, entier et bien trié, ce qui accélère le traitement au guichet ou à l’automate. Dans certaines banques, le distributeur de dépôt permet de faire l’opération sans conseiller, mais le passage au guichet reste utile si le montant est plus élevé. Après validation, la somme apparaît sur le compte en quelques minutes ou sous 1 à 2 jours ouvrés selon le service.
Préparer billets et pièces avant de partir
Préparer les billets et les pièces avant de partir évite les refus de comptage et les allers-retours inutiles. Rangez les billets par valeur, puis regroupez les pièces par type si la banque l’exige. Un billet déchiré ou trop abîmé peut compliquer le dépôt, surtout si l’automate refuse l’entrée. Cette préparation simple aide la banque à traiter la somme plus vite et vous évite de refaire l’opération.
Le passage au guichet ou à l’automate
Le guichet convient bien quand vous voulez déposer une somme importante ou poser une question au conseiller. L’automate, lui, sert à faire le dépôt plus rapidement, souvent avec un billet par billet ou par lot selon le modèle. Le distributeur peut afficher le montant saisi avant validation, ce qui permet de corriger une erreur. Dans les deux cas, la banque enregistre l’opération et vous remet une trace de l’enregistrement.
Garder une preuve après l’opération
Garder une preuve après l’opération reste essentiel, car le bordereau ou le justificatif de dépôt atteste la date, la somme et le canal utilisé. Ce document peut servir si le crédit tarde ou si la banque pose une question sur l’origine des fonds. Conservez-le avec vos relevés pendant quelques mois, surtout pour un dépôt exceptionnel. Cette habitude simple sécurise votre dossier et facilite toute vérification ultérieure.
Pourquoi les seuils déclenchent-ils une demande de justificatif ?
Les seuils servent à repérer les dépôts qui sortent de l’ordinaire, et la banque peut alors demander un justificatif pour comprendre l’origine des fonds. Ce n’est pas seulement une question de montant : la fréquence, le profil du client et la cohérence de la somme comptent aussi. En pratique, un seuil interne peut déclencher une demande même sans obligation légale stricte. La banque applique ainsi une vigilance renforcée pour éviter le blanchiment et garder une traçabilité claire.
La demande de justificatif n’implique pas une suspicion automatique. Elle vise surtout à prouver que les fonds proviennent d’une vente, d’un retrait préalable, d’un don ou d’une activité déclarée. Si vous pouvez justifier la somme, le dossier avance plus vite et l’opération reste fluide.
Les seuils les plus souvent observés
Les seuils les plus souvent observés varient selon les banques, mais beaucoup d’établissements examinent davantage une somme autour de 1 000 à 1 500 euros. Ce seuil pratique n’est pas une limite universelle : il sert surtout d’alerte interne. Une banque peut aussi réagir à plusieurs dépôts plus petits cumulés sur un court laps de temps. L’objectif est de détecter des mouvements inhabituels sans bloquer inutilement les clients de bonne foi.
Quand la banque peut demander une explication
La banque peut demander une explication quand le montant paraît inhabituel, quand les fonds arrivent en espèces de façon répétée ou quand l’opération ne correspond pas à votre usage habituel. Dans ce cas, il faut justifier la somme avec un document simple : facture, attestation, preuve de vente ou retrait antérieur. Cette demande sert à prouver l’origine de l’argent et à répondre à l’obligation de vigilance. Plus vos éléments sont clairs, plus la vérification reste rapide.
Déposer des espèces dans une banque en ligne
Déposer des espèces dans une banque en ligne dépend beaucoup du service proposé par l’établissement. Une banque en ligne pure offre rarement un point de dépôt direct, alors qu’un établissement adossé à un réseau physique peut permettre un dépôt via un partenaire ou une agence liée. Le service change donc selon la structure : carte, retrait, virement et espèces ne passent pas toujours par les mêmes canaux. Avant de vous déplacer, vérifiez les conditions exactes pour éviter un trajet inutile.
| Type d’établissement | Solution possible |
|---|---|
| Banque en ligne pure | Dépôt souvent limité ou indirect |
| Banque en ligne adossée | Service partenaire ou réseau physique |
| Établissement traditionnel | Guichet et automate disponibles |
Ce tableau montre qu’une banque en ligne n’offre pas toujours le même avantage qu’un réseau traditionnel. Selon le service, vous pouvez pouvoir retirer de l’argent facilement par carte, mais retirer du liquide n’aide pas à le déposer ensuite. Le bon réflexe consiste à vérifier si l’établissement permet un dépôt indirect, car cela change complètement l’organisation de votre déplacement.
Les solutions partenaires à connaître
Les solutions partenaires à connaître incluent les agences liées, certains réseaux de guichets et parfois un automate accessible via un accord précis. Une banque en ligne peut aussi orienter vers un service tiers pour déposer des billets, mais ce fonctionnement reste encadré. L’avantage est clair : vous gardez un accès physique au dépôt sans quitter votre banque en ligne. En revanche, les conditions varient selon le contrat et le pays.
Les limites les plus fréquentes en ligne
Les limites les plus fréquentes en ligne concernent la disponibilité du point de dépôt, le montant accepté et le délai de traitement. Certaines offres n’acceptent pas les pièces, d’autres imposent un plafond par opération ou un passage uniquement dans un réseau partenaire. Le service peut aussi exiger une carte spécifique ou un compte actif depuis un certain temps. Vérifier ces détails avant de partir évite les mauvaises surprises.
Frais, délais et précautions avant de déposer
Les frais, les délais et les précautions doivent être vérifiés avant de déposer, car chaque banque peut appliquer des conditions différentes selon le service utilisé. Dans certains cas, le dépôt reste gratuit, mais un automate ou un réseau partenaire peut entraîner un coût. Le délai de crédit varie aussi : l’affichage peut être immédiat, ou apparaître après 1 à 2 jours ouvrés si un contrôle manuel intervient. Pour une somme en monnaie ou en billet, mieux vaut préparer le dépôt avec méthode.
- Vérifier si le service est gratuit ou facturé.
- Contrôler le délai annoncé pour le crédit sur le compte.
- Compter billets et pièces avant de partir.
- Prévoir un justificatif si la somme est élevée.
- Éviter un dépôt incomplet ou mal trié.
Un dépôt automatique peut sembler rapide, mais il faut parfois attendre le comptage final pour voir le montant exact. Si vous déposez 80 euros en pièces, le traitement peut être plus long qu’avec un billet unique de 50 euros. La banque apprécie les espèces bien préparées, car cela réduit les blocages et les retards de validation.
Vérifier les frais avant de se déplacer
Vérifier les frais avant de se déplacer permet d’éviter une mauvaise surprise au moment du dépôt. Certaines banques facturent un service particulier, notamment si le passage se fait hors réseau ou via un partenaire. Le coût peut être faible, parfois quelques euros, mais il mérite d’être connu avant l’opération. Une lecture rapide de la grille tarifaire suffit souvent à faire le bon choix.
Anticiper le délai de traitement
Anticiper le délai de traitement aide à gérer votre budget sans attendre inutilement. Un dépôt au guichet peut être visible plus vite qu’un dépôt automatique, surtout si aucun contrôle n’est nécessaire. En revanche, un contrôle manuel rallonge parfois le délai de 24 à 48 heures. Si vous devez payer un prélèvement bientôt, mieux vaut déposer plus tôt que prévu.
Préparer les espèces pour éviter un refus
Préparer les espèces pour éviter un refus consiste à présenter des billets propres, à trier les pièces et à vérifier que la somme correspond à votre bordereau. Une monnaie trop abîmée, un billet douteux ou un lot mal compté peut bloquer l’opération. Cette précaution simple réduit les erreurs et accélère la validation, surtout dans un service automatique.
Retrait et dépôt d’espèces: les différences à retenir
Le retrait et le dépôt d’espèces répondent à deux logiques opposées, mais la banque les surveille avec la même attention. Pour retirer, vous passez par la carte ou le guichet, et le distributeur délivre la monnaie demandée. Pour déposer, vous ramenez l’argent vers le compte et la règle de traçabilité s’applique aussi. Dans les deux cas, le service bancaire doit établir un suivi clair des mouvements.
Cette symétrie compte beaucoup dans la gestion financière, car un retrait trop fréquent ou un dépôt trop inhabituel peut attirer l’attention. La banque applique la même logique de contrôle sur l’opération, qu’elle concerne un retrait ou un dépôt, afin de protéger le compte et de respecter ses obligations.
Ce que le retrait change dans la gestion du compte
Le retrait modifie la trésorerie disponible, car l’argent quitte le compte pour devenir du liquide utilisable immédiatement. Si vous retirez souvent, vous gardez davantage de monnaie chez vous, mais vous perdez en visibilité sur vos dépenses. La banque enregistre pourtant chaque retrait, ce qui permet de suivre les sorties et d’établir un historique précis sur plusieurs mois. Cette trace aide à mieux piloter votre budget.
Pourquoi les deux opérations sont surveillées
Les deux opérations sont surveillées parce qu’elles touchent directement aux flux financiers et à la sécurité du client. La banque doit appliquer une règle de contrôle pour éviter les mouvements suspects, qu’il s’agisse d’un retrait important ou d’un dépôt inhabituel. Cette vigilance bancaire protège aussi contre les erreurs de caisse et les fraudes. En pratique, le distributeur, le guichet et le service en ligne obéissent à la même logique de traçabilité.
Ce qu’il faut retenir pour son budget
Ce qu’il faut retenir pour son budget, c’est qu’un bon équilibre entre retrait et dépôt aide à mieux gérer l’argent liquide. Évitez de cumuler trop de cash chez vous sans raison, puis de tout remettre d’un coup sans explication. Une banque comprend mieux un usage régulier et cohérent qu’une succession d’opérations difficiles à lire. Avec un suivi simple, vous gardez la main sur vos finances et sur vos espèces.
FAQ – Questions fréquentes sur le dépôt d’espèces
Peut-on déposer n’importe quel montant en espèces ?
Oui, mais la banque peut demander un justificatif si le montant paraît inhabituel ou trop élevé pour votre profil. Il n’existe pas toujours de plafond unique, car la règle dépend du contexte et du service utilisé.
La banque peut-elle demander un justificatif ?
Oui, la banque peut demander un document pour prouver l’origine de l’argent, surtout au-delà d’un seuil interne. Cette demande reste courante pour sécuriser le dépôt et vérifier la cohérence des fonds.
Peut-on déposer du liquide dans une banque en ligne ?
Oui, parfois, mais seulement si la banque en ligne propose un service partenaire ou un réseau physique. Beaucoup d’offres ne prévoient pas de dépôt direct, donc il faut vérifier les conditions avant de se déplacer.
Combien de temps prend le crédit sur le compte ?
Le crédit peut être immédiat ou prendre 1 à 2 jours ouvrés selon le canal et le contrôle effectué. Un automate ou un guichet ne donnent pas toujours le même délai de traitement.
Le dépôt d’espèces est-il toujours gratuit ?
Non, le dépôt peut être gratuit dans une banque, mais un service particulier ou un partenaire peut entraîner un coût. Le plus sûr est de consulter la tarification de votre établissement avant l’opération.
Que faire si la banque demande des documents supplémentaires ?
Il faut fournir les pièces demandées, comme une facture, une attestation ou une preuve de vente, afin de pouvoir justifier la somme. Plus vos documents sont clairs, plus la banque traite vite votre demande.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque