
Où trouver le code bancaire sur un chèque ?
 Victor
•
8 octobre 2026
Vous avez déjà hésité devant un relevé, un chèque ou un RIB, en craignant de saisir la mauvaise information ? Une simple confusion peut suffire à ralentir un encaissement, à bloquer un virement ou à mélanger plusieurs identifiants bancaires. Le code banque du chèque est justement l’un de ces repères qui évitent les erreurs de lecture et les retards de traitement. Comprendre où il se place, à quoi il sert et comment le vérifier vous aide à lire une coordonnée bancaire sans stress, avec méthode et sécurité.
Code bancaire sur un chèque
- Sur un chèque, les chiffres utiles se lisent en bas du document. Ils suivent l’ordre code banque, code guichet, numéro de compte puis clé, ce qui permet de retrouver la coordonnée bancaire sans confusion.
- La banque apparaît en haut du chèque et le bénéficiaire au centre. Le bas rassemble les éléments de lecture bancaires, tandis que la date doit être présente avant toute remise.
- Sur un RIB, la lecture se fait ligne par ligne avec la banque, le guichet, le numéro de compte et la clé. Cette présentation facilite la comparaison avec un chèque, où les mêmes éléments sont plus compacts.
- Le code banque identifie l’établissement, alors que le code guichet localise l’agence. L’IBAN regroupe plusieurs données du compte et le BIC sert surtout aux échanges internationaux.
- Pour retrouver un code à partir d’un établissement, il faut noter le nom exact de la banque puis vérifier l’agence ou le réseau concerné. Une source officielle reste la référence, car un code trouvé ailleurs peut être obsolète.
- Avant d’encaisser ou d’émettre un chèque, il faut contrôler le bénéficiaire, la date, le montant, la signature, le filigrane et la cohérence du code bancaire. Un chèque de banque demande une attention particulière, car la sécurité dépend aussi de la concordance des mentions.
Ce guide vous accompagne pas à pas, de la lecture visuelle jusqu’aux vérifications avant opération, pour que vous puissiez retrouver la bonne information sur un document, comparer un RIB et un chèque, puis agir avec plus de confiance.
Comment lire les identifiants d’un chèque sans se tromper
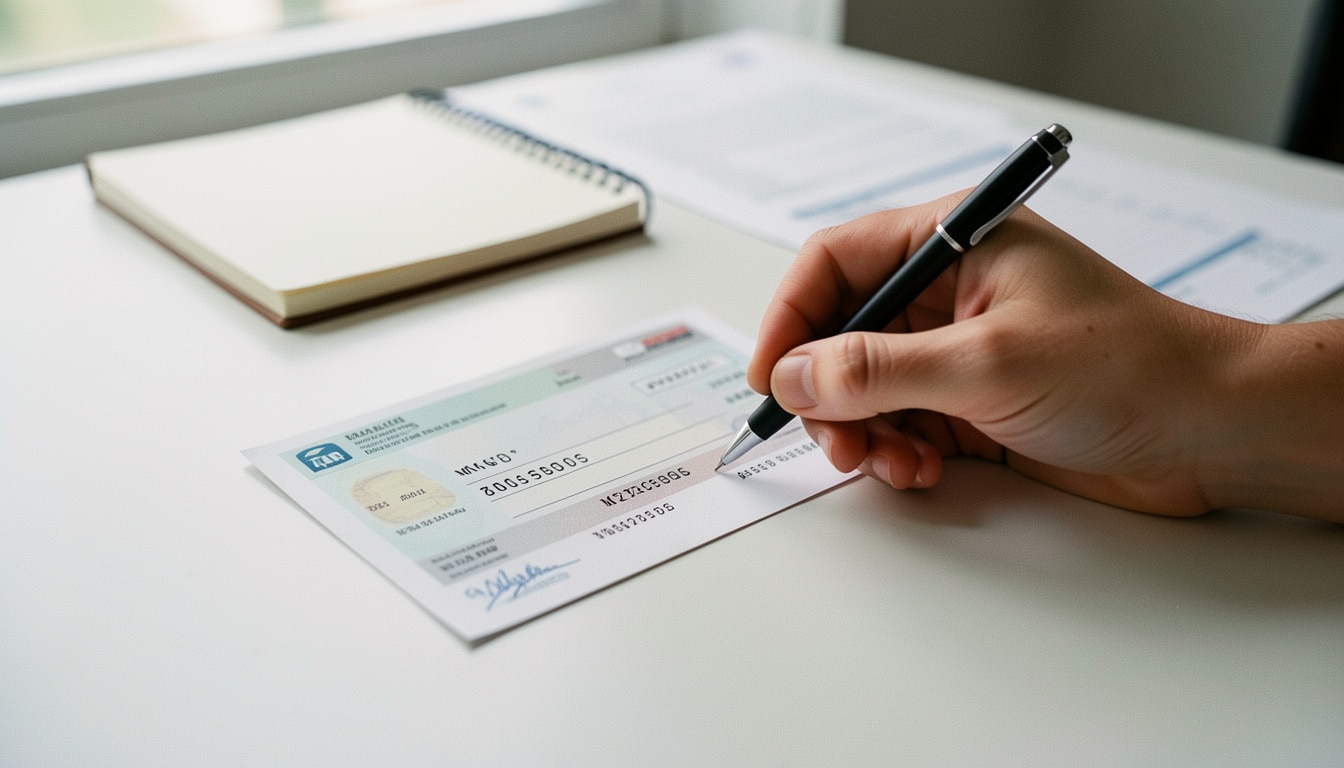
Lire un chèque demande d’abord de repérer les zones utiles sans se laisser distraire par le reste du document. Sur un chèque, la banque et le bénéficiaire apparaissent dans des emplacements précis, et le code lié au compte se lit avec le numéro de guichet, la clé et la mention imprimée en bas. Cette lecture évite les confusions au moment de vérifier un RIB ou de préparer une date d’encaissement.
- La zone centrale indique le bénéficiaire et le montant, ce qui permet de vérifier le sens du chèque.
- Le haut du document contient souvent la mention de la banque émettrice et le centre de traitement.
- Le bas du chèque rassemble les chiffres utiles pour retrouver le numéro de compte et la clé.
- Les repères visuels servent à distinguer la sécurité du document et la place de chaque code.
Pour lire un chèque correctement, commencez par identifier la date, puis le bénéficiaire, puis les chiffres imprimés en bas. Ensuite, comparez la coordonnée bancaire avec le rib associé, surtout si vous devez contrôler une opération sensible. Un chèque de banque, par exemple, doit être examiné avec encore plus d’attention, car la sécurité repose aussi sur la cohérence des mentions et du filigrane.
Les zones utiles à repérer sur le document
Les zones utiles d’un chèque sont faciles à reconnaître quand on sait où regarder. Le nom de la banque se trouve en haut, la mention du bénéficiaire au milieu, et la ligne de chiffres en bas donne les éléments de lecture bancaires. Cette place précise permet de retrouver la coordonnée sans hésitation, surtout quand le chèque circule entre plusieurs interlocuteurs. Si une date manque, le document reste à compléter avant toute remise.
La lecture des chiffres imprimés en bas du chèque
Les chiffres imprimés en bas du chèque suivent une logique stable : code de banque, code de guichet, numéro de compte et clé. Cette séquence aide le centre de traitement à reconnaître l’établissement et le compte rattaché. La clé joue un rôle de contrôle, car elle réduit les erreurs de saisie. Sur un chèque bien rempli, chaque chiffre occupe sa place, et la sécurité de lecture repose sur cette organisation simple.
Où trouver le code bancaire sur un RIB et un chèque ?
Le code bancaire se repère surtout sur le rib, où les informations sont alignées ligne par ligne pour faciliter la consultation. Sur un chèque, la même logique existe, mais la présentation est plus compacte. Pour éviter une confusion, il faut lire la banque, le guichet et la clé dans l’ordre, puis vérifier la mention imprimée. Cette méthode donne une aide concrète quand vous devez comparer deux documents.
- Sur le rib, repérez d’abord la ligne qui présente la banque puis le guichet.
- Contrôlez ensuite le numéro de compte, placé à côté de la coordonnée principale.
- Lisez la clé finale pour confirmer que le code est complet.
- Vérifiez la mention du titulaire pour relier le document à la bonne agence.
- Consultez le bas du chèque pour retrouver la même structure de lecture.
Sur un chèque, le repérage commence par la banque indiquée en en-tête, puis par les chiffres de bas de page. Sur un rib, la lecture est plus directe, car chaque code a sa place sur une ligne dédiée. Si vous hésitez, consultez les deux supports ensemble : cette comparaison améliore la sécurité et limite les erreurs de saisie lors d’une opération.
| Support | Repérage principal |
|---|---|
| RIB | Lignes séparées avec banque, guichet, compte et clé |
| Chèque | Chiffres imprimés en bas et mention de l’établissement en haut |
| Relevé bancaire | Coordonnées récapitulées pour consultation rapide |
Lire le RIB ligne par ligne
Lire le rib ligne par ligne simplifie la vérification d’un compte. La banque apparaît d’abord, puis le guichet, ensuite le numéro de compte et enfin la clé. Cette organisation sert de base à toute consultation sérieuse, car elle permet de relier la coordonnée au bon titulaire. En cas de doute, relisez chaque ligne calmement avant de poursuivre.
Repérer les informations imprimées sur le chèque
Les informations imprimées sur le chèque sont plus discrètes, mais elles restent lisibles. La banque figure en haut, la zone centrale concerne le bénéficiaire, et les chiffres du bas donnent la structure bancaire. Cette mention imprimée est utile pour comparer avec un rib ou un relevé. Un chèque bien observé révèle rapidement l’agence de rattachement et la clé de contrôle.
Comparer les deux supports pour éviter une erreur
Comparer un rib et un chèque permet de confirmer que la même banque est bien en place. Le même code doit apparaître de façon cohérente, avec le même guichet et la même clé. Cette vérification protège la sécurité de l’opération et évite qu’un numéro se glisse au mauvais endroit. Avant tout envoi, relisez les deux supports à voix basse si besoin.
Quelle différence avec le code guichet, l’IBAN et le BIC ?
Le code guichet n’a pas le même rôle que l’iban, et le chèque n’utilise pas ces identifiants de la même manière. Le code banque désigne l’établissement, le guichet localise l’agence, l’iban rassemble les données du compte et le BIC identifie l’institution bancaire pour les échanges. Cette distinction répond à une vraie question pratique : quel identifiant vérifier selon le document ?
- Le code banque identifie l’institution, alors que le guichet précise l’agence locale.
- L’iban complète le rib en regroupant plusieurs données en une seule coordonnée.
- Le chèque affiche surtout les éléments de contrôle imprimés en bas du document.
- Le BIC sert surtout aux opérations internationales, tandis que l’iban reste central pour les virements.
Une étude de lecture bancaire montre souvent la même confusion : on croit qu’un seul numéro suffit, alors qu’un plan complet repose sur plusieurs identifiants. Sur un chèque, la mention du compte ne remplace pas l’iban, et l’iban ne remplace pas la clé. Le bon réflexe consiste à vérifier l’ensemble, surtout quand l’opération concerne une institution différente ou une question de sécurité.
| Identifiant | Rôle principal |
|---|---|
| Code banque | Identifier l’établissement |
| Code guichet | Localiser l’agence |
| IBAN | Rassembler les coordonnées du compte |
| BIC | Nommer l’institution pour les échanges |
Le rôle du code guichet dans l’ensemble
Le code guichet précise l’agence à laquelle le compte est rattaché. Dans un rib, il complète le code banque et aide à distinguer deux points de vente d’une même institution. Sur un chèque, cette donnée reste indirecte mais utile pour retrouver la bonne place du compte. Sans ce repère, une lecture bancaire peut sembler incomplète.
Comment l’IBAN complète les informations du RIB
L’iban complète les informations du rib en condensant plusieurs éléments dans une chaîne unique. Il facilite la saisie pour un virement, mais il ne remplace pas la lecture du chèque ni la clé de contrôle. Dans un plan de vérification, l’iban sert donc de synthèse, tandis que les autres codes conservent leur utilité propre. Cette complémentarité rassure quand on prépare une opération.
Les confusions les plus fréquentes à éviter
Les confusions les plus fréquentes concernent le code banque, le code guichet et l’iban. On confond aussi parfois le numéro de compte avec la clé, alors que chaque identifiant a sa fonction. Une autre erreur consiste à croire qu’un chèque affiche toujours le même niveau de détail qu’un rib. En pratique, la bonne lecture repose sur l’ensemble, pas sur un seul numéro.
Retrouver un code bancaire à partir d’un établissement
Retrouver un code bancaire à partir d’un nom d’établissement demande une recherche méthodique. La banque, l’agence et l’identifiant doivent correspondre, sinon le chèque ou le rib peut être mal interprété. Cette démarche est simple si vous partez d’une source fiable et si vous vérifiez la logique locale ou nationale du réseau. Le marché bancaire propose plusieurs formats, mais la correspondance reste fondée sur la même règle.
- Notez le nom exact de la banque ou du réseau avant de lancer la recherche.
- Vérifiez si l’agence est locale, nationale ou rattachée à un service en ligne.
- Consultez une source officielle pour confirmer le code associé.
- Comparez le numéro trouvé avec le rib ou le chèque disponible.
- Contrôlez l’identifiant final avant toute opération sensible.
Dans le marché bancaire, une même banque peut avoir plusieurs agences, donc plusieurs guichets. Pour cette raison, la banque ne suffit pas toujours à elle seule : il faut parfois vérifier l’agence, le service ou le réseau bank concerné. Un établissement bien identifié réduit le risque d’erreur et facilite la démarche de consultation.
| Méthode | Source fiable |
|---|---|
| Recherche par nom de banque | Site officiel de l’établissement |
| Vérification par rib | Document bancaire du titulaire |
| Contrôle par chèque | Chèque imprimé et relevé associé |
Chercher à partir du nom de la banque
Chercher à partir du nom de la banque reste la méthode la plus directe. Vous partez du nom exact, puis vous comparez le code obtenu avec le document en main. Cette recherche fonctionne bien pour une agence connue, mais elle demande de rester attentif aux homonymes et aux réseaux proches. En cas de doute, relisez l’intitulé complet avant de poursuivre.
Vérifier la correspondance avec une source officielle
Vérifier la correspondance avec une source officielle évite les mauvaises surprises. Un code trouvé sur un forum ou un ancien document peut être obsolète, alors qu’une source à jour donne une base plus sûre. Cette aide est précieuse avant un virement, un encaissement ou une remise de chèque. La sécurité repose ici sur la fiabilité du repère, pas sur la rapidité.
Cas des banques en ligne et des réseaux nationaux
Les banques en ligne et les réseaux nationaux suivent parfois une logique différente, car l’agence physique n’est pas toujours visible. Dans ce cas, le code reste lié au service qui gère le compte, même si l’utilisateur ne fréquente pas de guichet local. Le marché évolue vite, mais l’identifiant bancaire conserve sa fonction : relier le compte à la bonne institution.
Utiliser et vérifier les informations avant une opération
Avant d’encaisser ou d’émettre un chèque, la vérification des informations protège la transaction. Le code, la banque, le bénéficiaire et l’émetteur doivent être cohérents, sinon le délai de traitement peut s’allonger. Cette étape est essentielle quand vous lancez un projet, préparez un prêt ou gérez une création de dossier. Un chèque bien contrôlé évite aussi les problèmes de vol ou de rejet.
- Vérifiez le nom du bénéficiaire avant de remettre ou d’encaisser le chèque.
- Contrôlez la date, le montant et la signature de l’émetteur.
- Assurez-vous que le code et la banque correspondent au document attendu.
- Regardez le filigrane et les éléments de sécurité du chèque.
- Comparez le chèque avec le rib si une opération bancaire l’exige.
Un chèque de banque mérite une attention particulière, car la sécurité dépend de plusieurs conditions visibles et de la cohérence des mentions. Avant toute transaction, relisez la ligne du bénéficiaire, le montant en chiffres et la mention imprimée. Si un délai vous paraît inhabituel, prenez le temps de consulter le document une seconde fois. Cette habitude simple limite les erreurs et protège votre opération.
| Contrôle | Objectif |
|---|---|
| Bénéficiaire | Confirmer le destinataire |
| Signature | Valider l’émission du chèque |
| Filigrane | Renforcer la sécurité visuelle |
| Code bancaire | Vérifier la cohérence du document |
Les vérifications de base avant l’encaissement
Les vérifications de base avant l’encaissement commencent par la lecture du nom, de la date et du montant. Ensuite, contrôlez la banque émettrice, le filigrane et la cohérence du bénéficiaire. Cette étude rapide prend quelques instants, mais elle évite bien des soucis. Un chèque clair et complet inspire confiance, tandis qu’un document incomplet appelle une vérification supplémentaire.
Les erreurs de remplissage qui provoquent un rejet
Les erreurs de remplissage qui provoquent un rejet sont souvent répétitives : montant illisible, date absente, bénéficiaire mal écrit ou signature manquante. Un chèque mal renseigné peut aussi poser problème si le code ou la mention imprimée ne correspondent pas au compte. Pour éviter cela, remplissez chaque zone avec soin, sans rature ni approximation.
Sécuriser la transaction avec quelques réflexes simples
Sécuriser la transaction avec quelques réflexes simples change tout. Gardez le chèque à l’abri du vol, vérifiez le filigrane à la lumière et comparez les mentions avec le rib si besoin. En cas de doute, demandez une nouvelle lecture avant de lancer l’opération. Ce petit plan de contrôle protège autant l’émetteur que le bénéficiaire.
FAQ – Questions fréquentes sur les identifiants bancaires d’un chèque
À quoi sert le code bancaire sur un chèque ?
Le code sert à identifier la banque qui a émis le chèque et à relier le document au bon établissement.
Où se trouve le code bancaire sur un RIB ?
La question revient souvent : le code apparaît sur la ligne des coordonnées bancaires, avec le guichet et la clé.
Le code bancaire est-il le même que le code guichet ?
Non, car le code identifie la banque et le guichet précise l’agence ou le point de gestion.
L’IBAN remplace-t-il les autres identifiants bancaires ?
Non, l’iban complète le rib, mais il ne supprime pas le rôle du code, du guichet ni de la clé.
Comment vérifier qu’un code est correct avant une opération ?
Comparez le rib, le chèque et la mention imprimée, puis consultez une source officielle si une question persiste.
Peut-on retrouver une banque avec son code ?
Oui, une recherche par code permet souvent d’identifier l’institution, surtout si vous croisez la donnée avec le nom de la banque.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque