Combien peut-on envoyer avec Wero selon sa banque ?
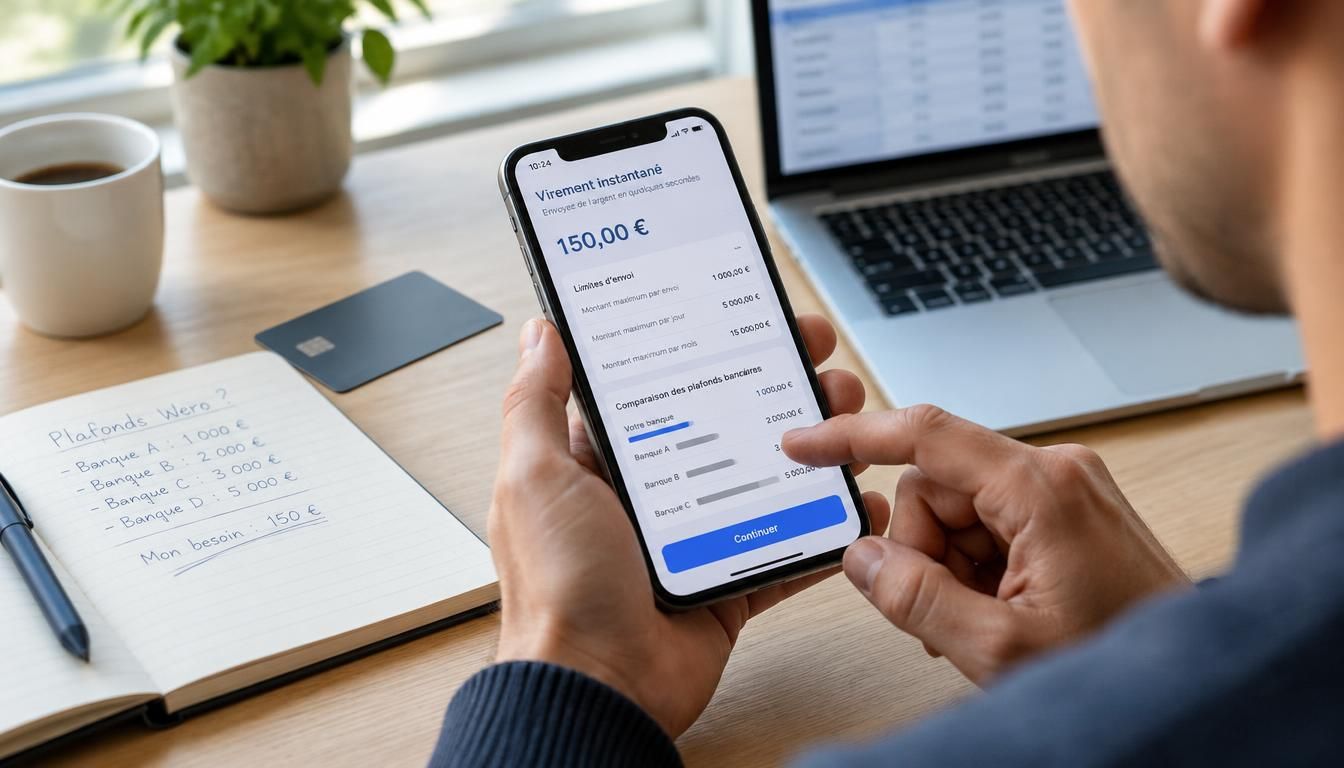
Les transferts instantanés entre particuliers ont changé les habitudes du quotidien : on rembourse un déjeuner, on partage un loyer ou on règle une dépense en quelques secondes. Combien peut-on envoyer par Wero dépend surtout de votre banque, du service activé et des règles fixées dans l’application bancaire. Ce fonctionnement n’est pas identique partout, et c’est justement ce qui mérite d’être clarifié. Dans ce guide, vous allez comprendre les plafonds, les limites, la sécurité et les usages concrets, afin d’envoyer de l’argent plus sereinement.
Si vous vous demandez combien peut-on envoyer par Wero, la réponse n’est jamais totalement unique : le montant autorisé varie selon l’établissement, la configuration de votre compte et le plafond disponible au moment du transfert. L’idée est simple, mais les détails comptent. En lisant la suite, vous verrez comment vérifier les règles dans votre application, reconnaître les banques compatibles et éviter une erreur de destinataire au moment de valider l’opération.
Comprendre le plafond d’envoi avec Wero
Le plafond n’est pas seulement une question de montant maximum : il dépend de la banque, du type de transaction et du service proposé. Dans une banque, vous pouvez avoir un plafond par envoi, dans une autre un plafond cumulé sur la journée. Pour un même service, les règles changent souvent d’un établissement à l’autre. C’est pourquoi une transaction de 50 euros peut passer sans difficulté chez l’un, alors qu’une autre banque fixera une limite plus basse ou plus stricte. Le plafond Wero n’est donc pas le même qu’un virement classique, qui suit parfois d’autres paramètres internes. En complément, découvrez plafond virement bnp.
On voit souvent trois scénarios : un plafond par transaction, un plafond par jour, ou un plafond sur une période donnée. Parfois, la banque ajoute une limite supplémentaire selon le profil du client. Le maximum autorisé peut aussi varier si le service est récent ou en cours de déploiement. En pratique, il faut distinguer le plafond Wero du plafond d’un virement SEPA classique, car les règles de validation et d’usage ne sont pas identiques.
Pourquoi le montant varie d’une banque à l’autre
Chaque banque définit ses propres règles internes pour gérer le risque, la sécurité et l’expérience client. C’est pour cela qu’un même service peut autoriser des montants différents selon l’application bancaire utilisée. Une banque peut privilégier un plafond plus souple, tandis qu’une autre préfère une limite plus prudente. Le plafond n’est donc pas uniforme, même si le parcours d’envoi semble identique. Cette logique explique pourquoi vous devez toujours vérifier la politique de votre banque avant d’envoyer un paiement.
Ce qu’il faut vérifier avant d’envoyer de l’argent
Avant de lancer un transfert, ouvrez l’application bancaire et contrôlez le plafond disponible, la limite restante sur la journée et les conditions du service. Vérifiez aussi si votre banque a déjà activé la fonctionnalité sur votre compte. Si un montant semble bloqué, ce n’est pas forcément un bug : le plafond disponible peut simplement être atteint. En cas de doute, relisez les informations affichées dans l’espace client bancaire, puis comparez-les avec les règles de votre banque.
Les banques compatibles et leurs règles d’utilisation
La compatibilité dépend de la banque, de l’activation du service et de la version de l’application. Certaines banques rendent l’accès plus visible, d’autres demandent une activation manuelle dans l’espace client. Pour le client, la solution la plus simple est de vérifier l’onglet dédié dans l’application bancaire. Le service peut être disponible, mais pas encore activé sur tous les comptes. Dans la plupart des cas, la banque affiche aussi les conditions d’utilisation et les éventuelles limites associées à chaque opération.
Voici les critères à contrôler avant d’utiliser la fonctionnalité : la banque doit être compatible, l’activation doit être effective, et l’application bancaire doit être à jour. Une banque peut proposer une mise en route plus fluide qu’une autre, avec quelques clics seulement, alors qu’un autre établissement demande une validation supplémentaire. Cette différence ne change pas seulement l’accès : elle peut aussi influencer le plafond, la fréquence d’usage et les options disponibles.
| Banque compatible | Règles observées |
|---|---|
| Banque A | Activation rapide dans l’application, plafond parfois plus souple |
| Banque B | Validation renforcée, limite ajustée selon le profil client |
| Banque C | Service disponible après activation manuelle, plafond variable |
Comment savoir si sa banque propose déjà Wero
Le plus sûr est de consulter l’information officielle dans l’application ou sur le site de la banque. Cherchez un menu dédié aux paiements entre particuliers, aux virements instantanés ou aux services mobiles. Si l’option apparaît dans l’application, c’est souvent le signe que la banque a déjà ouvert l’accès. Un message d’activation, une bannière ou une rubrique d’aide peut aussi confirmer la disponibilité du service. En cas d’absence, votre banque n’a peut-être pas encore activé la fonctionnalité sur votre compte. Pour approfondir ce sujet, consultez notre guide sur plafond virement wero banque populaire.
Pourquoi les règles changent selon l’établissement
Les banques n’appliquent pas toutes la même politique, car elles ajustent leurs règles selon leur organisation, leurs outils et leur gestion du risque. Cela explique les différences de plafond, de fréquence et de validation. Une banque peut choisir une utilisation plus encadrée pour limiter les erreurs, tandis qu’une autre mise sur une expérience plus rapide. Pour vous, cela signifie qu’il faut toujours lire les conditions propres à votre établissement avant d’effectuer un envoi.
Envoyer de l’argent à un proche pas à pas
Pour envoyer de l’argent à un proche, le parcours reste simple : ouvrez l’application, choisissez le destinataire, saisissez le montant, vérifiez les informations, puis confirmez. Le plus souvent, vous avez besoin d’un numéro de téléphone ou d’un e-mail pour identifier le bénéficiaire. Dans la vie courante, cela sert à rembourser un ami après un restaurant ou à partager des frais de covoiturage. Le geste paraît banal, mais il faut rester attentif au numéro et au contact sélectionné, surtout si plusieurs bénéficiaires portent le même nom.
Imaginez Léa, qui doit envoyer 18 euros à son ami après un café à Nantes. Elle ouvre l’application bancaire, choisit le bon contact, vérifie le numéro de téléphone, saisit le montant, puis confirme. Le transfert est simple, mais la précision du destinataire reste essentielle. Si l’e-mail ou le numéro est mal saisi, l’envoi peut partir vers la mauvaise personne. C’est pour cela qu’un contrôle rapide avant validation évite bien des soucis.
Les informations à préparer avant le transfert
Avant d’envoyer, préparez le numéro de téléphone ou l’e-mail du destinataire, puis vérifiez que le bénéficiaire affiché correspond bien à la bonne personne. Si vous utilisez un contact enregistré, contrôlez quand même le nom complet avant de valider. Cette vérification prend quelques secondes, mais elle évite une erreur difficile à corriger ensuite. Dans une situation de remboursement entre particuliers, mieux vaut relire deux fois que corriger après coup.
Le parcours utilisateur dans l’application
Le parcours reste généralement le même : ouvrir l’application bancaire, sélectionner le contact, saisir le montant, puis confirmer l’envoi. Selon la banque, une étape supplémentaire peut apparaître pour valider le paiement. L’expérience est pensée pour être simple, mais elle repose sur une suite d’actions très précises. Si vous suivez l’ordre affiché, le transfert part rapidement et le destinataire reçoit l’argent sans délai inutile.
Sécurité, authentification et validation du paiement
La sécurité repose sur plusieurs mécanismes qui protègent chaque opération. D’abord, l’application bancaire contrôle l’accès au compte. Ensuite, une authentification forte peut être demandée avant la validation. Le code de confirmation, la biométrie ou une notification sécurisée servent à vérifier que c’est bien vous. Enfin, la validation finale sécurise le transfert et limite les erreurs. Dans un service de paiement entre particuliers, cette chaîne de contrôle reste essentielle pour protéger votre argent et éviter un envoi non autorisé.
Concrètement, vous pouvez recevoir une demande de validation dans l’application bancaire, puis confirmer avec un code ou une empreinte. Cette étape supplémentaire rassure, car elle réduit les risques d’utilisation frauduleuse. La sécurité ne doit pas être vue comme une contrainte, mais comme une protection utile au quotidien. Si votre téléphone est déjà verrouillé et que l’authentification est active, vous ajoutez une couche de défense supplémentaire avant chaque paiement.
Pourquoi l’authentification est indispensable
L’authentification est indispensable, car elle relie l’opération à votre identité et à votre appareil. Sans elle, quelqu’un pourrait tenter d’utiliser votre compte à votre place. Le code ou la confirmation forte permet alors de sécuriser le transfert et de vérifier que la demande vient bien du titulaire. Dans une application bancaire, cette étape protège à la fois le compte et le bénéficiaire, puisque la validation ne peut pas être faite à la légère.
Comment éviter une erreur de destinataire
Pour éviter une erreur, vérifiez toujours le numéro de téléphone et le nom du contact avant de confirmer. Si l’adresse e-mail est utilisée, relisez-la caractère par caractère. Le bon réflexe consiste à contrôler le destinataire au moment où l’application affiche le résumé du paiement. Une fois la validation lancée, il devient plus difficile de revenir en arrière. Cette vigilance simple reste le meilleur moyen de sécuriser le transfert.
Wero et Paylib : ce qui change vraiment
Wero remplace progressivement une ancienne solution de paiement entre particuliers, et cette évolution change surtout l’accès et l’activation. Le service reste centré sur la même logique : envoyer de l’argent rapidement à un proche. Pourtant, la banque peut demander une nouvelle activation, une mise à jour de l’application ou une procédure différente en ligne. Pour l’utilisateur, la fonctionnalité reste proche, mais le parcours n’est pas toujours identique. C’est une transition européenne pensée pour harmoniser les usages.
La différence la plus visible tient à la migration progressive. Certaines banques conservent encore l’ancien accès pendant un temps, puis orientent vers la nouvelle solution. Pour vous, l’enjeu est simple : retrouver le même usage quotidien, mais avec une interface parfois modifiée. Si vous aviez l’habitude d’un service en ligne très direct, vous pouvez voir apparaître une nouvelle étape d’activation ou un nouvel écran de confirmation.
Pourquoi Wero remplace progressivement Paylib
La transition existe pour unifier les usages autour d’une solution européenne plus cohérente. Cela permet aux banques d’avancer vers un service commun, tout en gardant une expérience proche de celle connue par les clients. L’impact pour l’utilisateur reste limité dans la plupart des cas : le principe du transfert ne change pas, mais l’accès peut évoluer. Vous retrouvez la même logique de paiement, avec une migration progressive selon la banque.
Ce que cela change dans l’usage quotidien
Dans la vie de tous les jours, vous continuez à envoyer de l’argent de la même façon, mais l’activation peut demander quelques étapes supplémentaires. Une banque peut demander une nouvelle validation dans l’application, tandis qu’une autre propose un accès plus direct. L’utilisation reste simple, mais la banque décide du chemin exact. Si vous changez de téléphone ou de version d’application, pensez à vérifier que le service est toujours actif.
Avantages, limites et cas d’usage utiles
L’avantage principal, c’est la rapidité : vous pouvez rembourser un proche en quelques secondes, sans sortir de carte ni saisir un IBAN. Le service est souvent gratuit pour l’utilisateur, et les frais sont généralement absents côté particulier. En revanche, la limite apparaît vite si le plafond est trop bas ou si le besoin dépasse le montant autorisé. Pour un petit euro dépensé entre amis, c’est idéal ; pour un besoin plus élevé, il faut parfois une autre solution. Le service reste donc très pratique au quotidien, mais pas universel.
Voici cinq cas d’usage fréquents : rembourser un café, partager un repas, régler un covoiturage, rendre une petite somme à un colocataire, ou envoyer un complément de poche à un proche. Dans chacun de ces cas, la simplicité fait gagner du temps. Le besoin devient bloquant quand le plafond ne suit pas, quand la banque n’a pas activé le service ou quand le montant à envoyer dépasse la limite du jour.
Dans quels cas Wero est particulièrement utile
Wero est particulièrement utile pour les remboursements entre proches et les petits transferts du quotidien. Vous pouvez envoyer une somme modeste sans attendre, ce qui évite les rappels interminables. Pour un particulier, c’est un avantage concret : l’argent circule vite et la démarche reste légère. Si vous partagez souvent des dépenses, cette solution devient vite un réflexe.
Quand il faut envisager une autre solution
Il faut envisager une autre solution si le plafond est trop bas, si la banque n’est pas compatible ou si le besoin dépasse le montant autorisé. Dans ce cas, un virement classique peut mieux convenir. Le service reste pratique, mais il ne remplace pas tous les usages. Quand le montant devient plus important, mieux vaut choisir l’outil adapté à la situation.
Vérifier son plafond et suivre les évolutions du service
Pour connaître votre plafond, commencez par l’application mobile de la banque, puis consultez l’espace client en ligne et les conditions d’utilisation. Vous pouvez aussi demander à votre banque si le plafond a été mis à jour récemment. Certaines banques modifient leurs règles au fil du déploiement, ce qui change parfois la limite disponible. Une mise à jour de l’application peut également activer une nouvelle option ou faire évoluer les seuils d’utilisation.
Avant chaque envoi, prenez l’habitude de contrôler la somme encore disponible, le destinataire et la confirmation finale. Cette vérification évite les mauvaises surprises au moment de valider. Si votre banque affiche une information différente sur le mobile et en ligne, fiez-vous à la version la plus récente, puis demandez une confirmation officielle. Le service évolue rapidement, et les conditions peuvent changer d’un jour à l’autre.
Où trouver l’information officielle sur son plafond
L’information officielle se trouve généralement dans la banque, dans l’application et dans l’espace client en ligne. Si vous cherchez un plafond précis, consultez d’abord les paramètres du service, puis les documents contractuels à jour. Vous pouvez aussi demander à votre banque si une nouvelle règle a été ajoutée. Cette vérification reste la meilleure solution pour éviter une erreur d’interprétation.
Les bons réflexes avant chaque envoi
Avant chaque utilisation, contrôlez le plafond disponible, vérifiez le bénéficiaire et confirmez la transaction seulement après lecture complète du résumé. Si un doute persiste, mieux vaut interrompre l’opération et demander une clarification à votre banque. Cette routine simple protège votre compte et rend l’utilisation plus sereine. Avec quelques secondes de contrôle, vous évitez une mauvaise surprise.
FAQ – Questions fréquentes sur l’envoi d’argent avec Wero
Le plafond d’envoi est-il le même dans toutes les banques ?
Non, le plafond dépend de la banque et de ses règles internes. Une banque peut autoriser un montant plus élevé qu’une autre, avec une limite différente selon l’application ou le profil du client.
Faut-il le numéro de téléphone du destinataire pour envoyer de l’argent ?
Souvent oui, mais certaines banques acceptent aussi l’e-mail. Le numéro de téléphone reste l’identifiant le plus courant pour retrouver le destinataire rapidement dans l’application.
L’envoi avec Wero est-il sécurisé ?
Oui, car le service repose sur la sécurité de l’application bancaire, l’authentification et la validation finale. Ces étapes réduisent les risques d’erreur ou d’usage non autorisé.
Une authentification est-elle demandée à chaque paiement ?
Dans de nombreux cas, oui. La banque peut demander un code, une validation biométrique ou une confirmation forte avant d’autoriser l’envoi.
Peut-on utiliser Wero pour un virement entre particuliers ?
Oui, c’est justement l’un des usages principaux. Le service permet d’envoyer de l’argent à un particulier de manière rapide et simple.
Y a-t-il des frais pour ce service ?
Le service est généralement gratuit pour l’utilisateur, mais il faut toujours vérifier les conditions de votre banque. Les frais éventuels dépendent de l’établissement.
Que faire si le plafond affiché est trop bas ?
Vérifiez d’abord le plafond disponible dans l’application bancaire, puis consultez les conditions à jour. Si besoin, demandez à votre banque si le plafond peut être ajusté.