
Cotation FIBEN : comprendre la note Banque de France
 Victor
•
4 novembre 2026
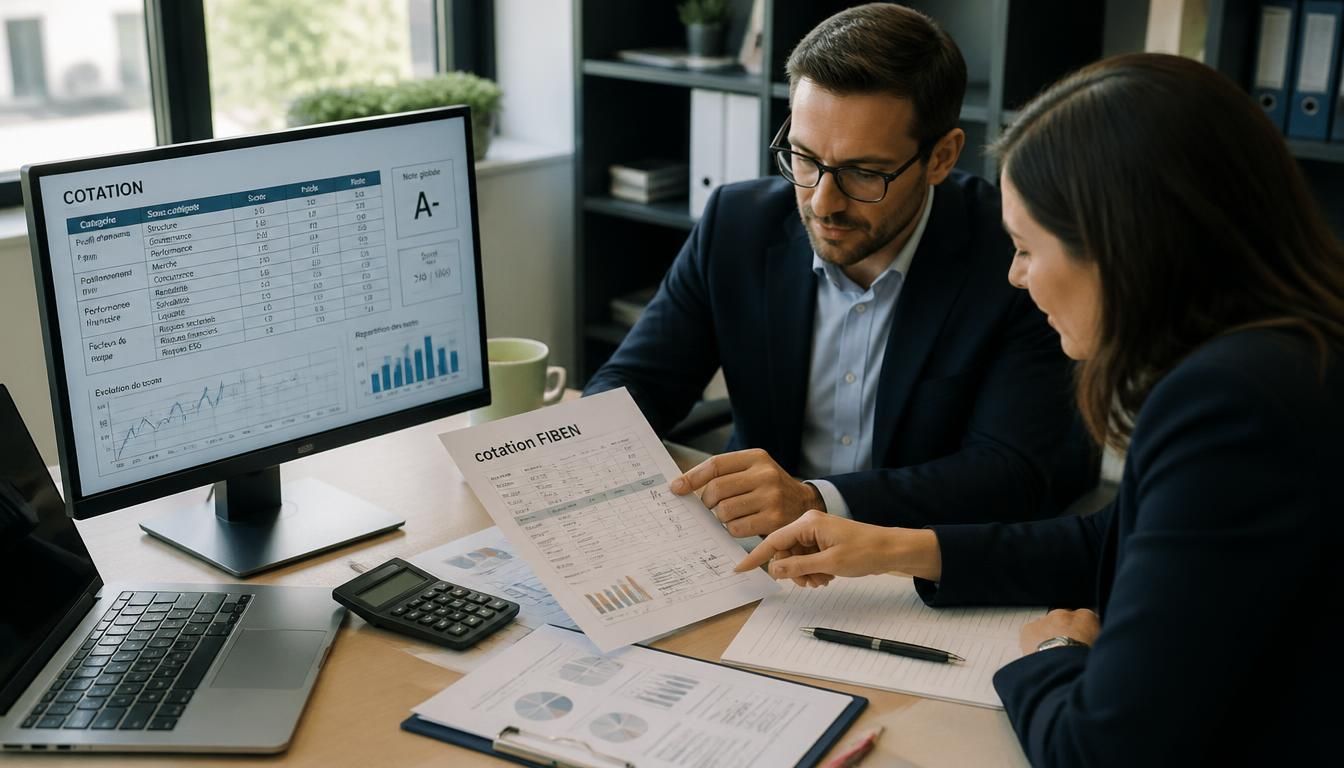
Quand vous cherchez à comprendre la santé d’une société, un repère simple vaut souvent mieux qu’un long discours. La cotation FIBEN représente ce point d’appui : elle aide à lire, de façon structurée, la solidité d’une entreprise et le niveau de risque perçu par la Banque de France. Cette cotation facilite la comparaison, garantit une lecture plus claire des signaux financiers et assure un cadre utile pour les décisions de crédit ou de partenariat. Imaginez un dirigeant qui prépare un dossier de financement à Lille : en quelques repères, il peut déjà voir ce qui rassure, ce qui inquiète et ce qu’il faut corriger.
Dans ce guide, vous allez découvrir comment fonctionne ce système, pourquoi il intéresse autant les banques et les partenaires commerciaux, et comment l’interpréter sans jargon. L’idée est simple : transformer une information technique en lecture pratique, pour mieux comprendre le risque, la situation financière et les leviers d’amélioration.
Comprendre ce que mesure la notation de la Banque de France
La notation de la Banque de France repose sur une logique d’observation régulière. Elle ne se limite pas à un chiffre isolé : elle croise plusieurs signaux pour évaluer une entreprise dans son ensemble. La cotation sert ainsi d’indicateur de lecture pour la banque, mais aussi pour l’entreprise qui veut anticiper un point de vigilance. Dans la pratique, une banque s’appuie sur cette information pour comparer des dossiers, mesurer le risque et ajuster sa décision. Une autre banque peut y voir un repère complémentaire, tandis qu’une troisième banque cherchera surtout à confirmer une tendance.
Concrètement, la Banque de France joue plusieurs rôles : elle observe les comptes disponibles, elle centralise des données utiles, elle produit une notation lisible, et elle met à disposition une information homogène pour les acteurs financiers. Pour une entreprise, cette cotation devient un signal de confiance ou d’alerte. Pour la banque, elle aide à évaluer rapidement la situation. Pour un partenaire, elle apporte une donnée de contexte. Pour un dirigeant, elle rend la lecture plus concrète. Pour approfondir ce sujet, consultez notre guide sur rachat de credit ficp.
Pourquoi cette information intéresse autant les acteurs financiers
Parce qu’elle permet de gagner du temps et de réduire l’incertitude. Une banque peut ainsi comparer deux entreprises du même secteur, vérifier la cohérence d’un dossier et mieux estimer le risque de défaut. La cotation devient alors un indicateur commun, utile pour la banque comme pour l’entreprise. Elle ne remplace pas l’analyse détaillée, mais elle l’oriente. C’est précisément ce que recherchent les équipes de crédit : une information stable, comparable et facile à lire.
- Elle aide la banque à repérer une évolution défavorable.
- Elle donne à l’entreprise un repère pour suivre sa trajectoire.
- Elle sert de base commune à plusieurs acteurs financiers.
- Elle réduit le temps d’analyse d’un dossier.
Ce que la note révèle sur la santé de l’entreprise
La notation permet de lire la capacité d’une entreprise à faire face à ses engagements, mais aussi la cohérence entre son activité et ses ressources. Une cote plus favorable suggère une situation plus solide, tandis qu’une cote dégradée signale une vigilance accrue. Par exemple, si une entreprise passe d’un niveau stable à un niveau plus fragile, la banque peut revoir son appréciation du risque et demander des éléments complémentaires. Le message n’est pas “bon” ou “mauvais” en soi : il faut lire la tendance.
| Ce que la cotation dit | Ce qu’elle ne dit pas |
|---|---|
| Un niveau de risque observé | Une certitude sur l’avenir |
| Une lecture de la situation financière | Un jugement moral sur le dirigeant |
| Un repère pour la banque | Une décision automatique de crédit |
| Un signal d’alerte ou de confiance | Une garantie absolue de paiement |
Décrypter l’échelle et ses niveaux sans jargon
Pour bien lire la cotation, il faut d’abord comprendre sa logique. L’échelle fonctionne comme une hiérarchie : plus le niveau est rassurant, plus la lecture financière est favorable. La banque y voit un repère rapide, l’entreprise y voit un signal à suivre, et le public averti peut y trouver une grille de lecture simple. La cote ne raconte pas tout, mais elle situe une entreprise sur une échelle de solidité. C’est là qu’une banque peut distinguer plusieurs profils de risque sans entrer immédiatement dans le détail du dossier.
Le plus utile est de retenir cinq idées : un niveau élevé traduit souvent une meilleure perception du risque ; un niveau intermédiaire appelle une lecture prudente ; un niveau abaissé signale une fragilité ; la progression ou la dégradation compte autant que la valeur elle-même ; enfin, la banque ne lit jamais la cote seule, mais avec d’autres éléments. Une entreprise peut donc voir sa cote évoluer si sa situation change durablement.
Comment lire une cote quand on n’est pas spécialiste
Vous n’avez pas besoin d’être analyste financier pour comprendre l’essentiel. Pensez à la cote comme à un thermomètre de confiance. Si la banque observe une entreprise avec une cote stable, elle considère généralement que le niveau de risque reste contenu. Si la cote se dégrade, elle cherchera à comprendre pourquoi. Le public peut ainsi saisir qu’un changement de niveau n’est pas anodin. La lecture devient plus simple si vous regardez la tendance, pas seulement la valeur du jour.
- Le niveau haut évoque une lecture plus rassurante.
- Le niveau intermédiaire appelle une vigilance normale.
- Le niveau bas signale une fragilité plus marquée.
- La progression ou la baisse compte dans le temps.
Les repères utiles pour interpréter rapidement un niveau
Imaginez une progression simple : une entreprise passe d’un niveau jugé solide à un niveau plus fragile après plusieurs retards de paiement. La banque ne voit pas seulement la baisse ; elle regarde la répétition des signaux. Le financier interne de l’entreprise peut alors comprendre qu’il faut agir vite. Schématiquement, la hiérarchie ressemble à ceci : niveau rassurant en haut, niveau intermédiaire au centre, niveau d’alerte en bas. Cette lecture aide le public à situer le risque sans se perdre dans le jargon.
La cote n’est donc pas une étiquette figée. Elle reflète une lecture à un instant donné, avec une logique de comparaison et de suivi. Une banque, un dirigeant et un partenaire n’y cherchent pas exactement la même chose, mais tous y trouvent un repère commun.
Les critères qui entrent dans l’évaluation
La cotation repose sur une évaluation structurée, où plusieurs données se croisent. La banque observe l’activité, la rentabilité, l’endettement, la solvabilité et la capacité à générer de la trésorerie. Une entreprise n’est pas jugée sur une seule ligne de compte : l’analyse additionne des indices financiers et des signaux qualitatifs. Dans un dossier, un chiffre peut rassurer, mais un autre peut alerter. C’est pourquoi l’évaluation reste globale et prudente.
Les critères observés sont souvent les suivants : l’évolution du chiffre d’affaires, la qualité des fonds propres, le niveau d’endettement, la capacité de remboursement, la régularité des paiements et la cohérence de l’activité avec le marché. La banque examine aussi la stabilité du modèle économique, car une activité trop dépendante d’un seul client peut accroître le risque. L’entreprise doit donc lire son propre dossier avec lucidité.
Les données financières les plus regardées
Les données financières donnent la base de l’analyse. La solvabilité indique si l’entreprise peut faire face à ses dettes. La rentabilité montre si l’activité produit suffisamment de valeur. L’endettement révèle le poids des engagements. La banque regarde aussi la trésorerie, car une société rentable peut malgré tout manquer de liquidités. Cette lecture croisée permet d’évaluer le risque avec plus de finesse.
| Critères quantitatifs | Critères qualitatifs |
|---|---|
| Solvabilité, rentabilité, endettement | Qualité du pilotage et stabilité de l’activité |
| Trésorerie et capacité de remboursement | Historique de paiement et cohérence du dossier |
| Évolution des comptes | Contexte sectoriel et dépendance commerciale |
Les éléments qualitatifs qui complètent l’analyse
Un dossier d’entreprise peut être solide sur le papier, mais fragile dans la pratique si le dirigeant n’actualise pas ses informations ou si l’activité dépend d’un seul contrat. La banque observe aussi la qualité de la gestion, la régularité des échanges et la lisibilité des documents. Ce sont des éléments moins visibles, mais ils pèsent dans l’évaluation. Une analyse sérieuse ne se limite donc jamais au bilan : elle regarde la cohérence d’ensemble.
Ce qui pèse le plus dans l’évaluation, c’est souvent la combinaison entre performance financière et stabilité opérationnelle. Autrement dit, une entreprise qui gagne de l’argent mais subit des incidents répétés peut être perçue plus prudemment qu’une structure plus modeste, mais mieux maîtrisée.
Ce que la cote change pour le crédit et les partenaires
La cote influence fortement la manière dont une banque examine une demande de crédit. Elle ne décide pas tout à elle seule, mais elle oriente la lecture du risque et la suite du dossier. Pour une entreprise, cela peut changer la rapidité d’étude, le niveau de vigilance et parfois les conditions proposées. Une banque utilise ce repère pour décider si le crédit semble compatible avec la situation observée. Un partenaire commercial peut, lui aussi, y voir un signal de prudence.
Dans la pratique, une bonne cote peut faciliter l’accès au crédit, améliorer la confiance bancaire, soutenir une négociation commerciale et rassurer un partenaire. À l’inverse, une cote dégradée peut ralentir un accord, pousser la banque à demander plus de garanties, ou inciter un partenaire à limiter son exposition. Le crédit bancaire reste donc étroitement lié à cette lecture du risque.
Pourquoi les banques regardent cette information en priorité
Parce qu’elle aide à décider vite et avec méthode. La banque cherche à savoir si l’entreprise présente une capacité de remboursement cohérente avec le montant demandé. La note sert alors de filtre initial. Elle ne remplace pas l’étude du dossier, mais elle permet de hiérarchiser les demandes. En période de tension, la banque devient encore plus attentive à ce signal.
- Elle éclaire le risque avant l’étude détaillée du crédit.
- Elle aide la banque à comparer plusieurs demandes.
- Elle peut influencer les garanties exigées.
- Elle sert de base à une première décision bancaire.
- Elle oriente la suite du financement.
Comment les partenaires commerciaux s’en servent pour se décider
Un partenaire commercial ne lit pas la cote comme une banque, mais il peut s’en servir pour apprécier la stabilité d’une relation. Une note rassurante nourrit la confiance ; une note plus faible invite à vérifier les délais, les volumes ou les modalités de règlement. Le partenaire cherche surtout à éviter une mauvaise surprise. La banque et le partenaire n’ont donc pas le même objectif, mais ils utilisent la même information pour réduire leur propre risque.
Exemple simple : si une entreprise demande un crédit d’équipement alors que sa cote s’est dégradée, la banque peut demander des garanties supplémentaires ou reporter sa décision. Le financement reste possible, mais la lecture du dossier devient plus stricte.
| Effet sur le crédit | Effet sur la relation commerciale |
|---|---|
| Décision plus rapide ou plus prudente | Confiance renforcée ou vigilance accrue |
| Conditions potentiellement ajustées | Limites de paiement ou de volume |
| Garanties supplémentaires possibles | Vérifications plus fréquentes |
Comment améliorer sa situation financière de manière durable
Améliorer sa situation ne se fait pas en un jour, mais avec une gestion régulière et lisible. Le dirigeant doit d’abord regarder la trésorerie, car c’est souvent là que les premiers signaux apparaissent. Ensuite, il faut améliorer la qualité des échanges internes, mieux communiquer avec la banque et éviter les incidents qui brouillent la lecture du dossier. Une entreprise qui anticipe inspire davantage confiance qu’une structure qui subit.
Les bonnes pratiques sont connues, mais leur application demande de la discipline : suivre les encaissements, réduire les retards clients, surveiller les charges fixes, préparer des tableaux de bord simples, communiquer tôt en cas de difficulté et utiliser des outils de gestion adaptés. Cette approche pratique permet d’améliorer progressivement la perception financière. Le dirigeant gagne alors en visibilité, et la banque aussi.
Les réflexes utiles pour renforcer la trésorerie
La trésorerie est le nerf de la guerre. Si elle se tend, l’entreprise peut vite rencontrer un incident de paiement, puis une difficulté plus large. Pour améliorer la trésorerie, il faut accélérer les encaissements, négocier certains délais fournisseurs, limiter les dépenses non essentielles et suivre les prévisions semaine par semaine. Une aide extérieure peut aussi être utile si la situation devient complexe.
- Suivre les encaissements chaque semaine.
- Réduire les délais de facturation.
- Limiter les dépenses non prioritaires.
- Négocier les échéances avec méthode.
- Prévenir la banque avant l’incident.
- Mettre en place un suivi de trésorerie simple.
Les bonnes habitudes de gestion à installer en interne
Une gestion propre repose sur des habitudes claires : documents à jour, reporting interne régulier, communication fluide et contrôles simples. Le dirigeant doit pouvoir passer d’une vision intuitive à une vision chiffrée. Cela aide à améliorer la qualité du dossier et à éviter les mauvaises surprises. Si une difficulté apparaît, mieux vaut la signaler tôt que la laisser s’installer. Une entreprise qui communique bien rassure davantage.
Exemple progressif : sur trois mois, une société réduit ses retards de paiement, met en place un suivi interne hebdomadaire et communique plus tôt avec sa banque. Résultat : moins d’incidents, une lecture plus nette du dossier et une relation plus sereine. Erreurs à éviter : attendre trop longtemps, cacher une difficulté, improviser les réponses et négliger les pièces internes.
Mini-plan d’action pour le dirigeant : 1) faire le point sur la trésorerie, 2) corriger les incidents récurrents, 3) améliorer la communication interne, 4) préparer un dossier clair pour la banque.
Lire les cas concrets et éviter les erreurs d’interprétation
Pour bien comprendre la notation, il faut la voir en situation. Une société bien notée peut avoir une activité stable, des paiements réguliers et un dossier clair. La banque y voit un profil rassurant, sans pour autant conclure à l’absence totale de risque. À l’inverse, une société en difficulté peut présenter des retards répétés, une trésorerie tendue et une évaluation plus prudente. La banque ne juge pas la valeur humaine du dirigeant : elle lit un niveau de risque.
Les erreurs fréquentes sont faciles à éviter : croire qu’une bonne cote garantit tout, penser qu’une mauvaise cote est définitive, confondre la note et la santé réelle, ignorer l’évolution dans le temps, ou consulter une information sans vérifier sa source. Il faut toujours replacer la notation dans son contexte. Une entreprise peut avoir un bon niveau aujourd’hui et devoir rester vigilante demain.
Exemples simples pour comprendre une lecture correcte
Cas 1 : une société industrielle présente une cote stable, une banque lui accorde un crédit modéré et le partenaire commercial conserve sa confiance. Cas 2 : une société de services voit sa cote se dégrader après plusieurs incidents, la banque demande des compléments et le partenaire ajuste ses conditions. Dans les deux cas, la lecture correcte consiste à regarder la tendance, pas seulement la valeur affichée.
| Profil | Lecture probable |
|---|---|
| Entreprise stable et suivie | Évaluation plutôt favorable |
| Entreprise avec incidents répétés | Évaluation plus prudente |
| Société en croissance mais tendue | Lecture nuancée par la banque |
Les pièges à éviter quand on consulte une cotation
Le premier piège est de consulter sans vérifier la date ou le contexte du dossier. Le second est de croire qu’une seule information suffit. Le troisième est d’oublier que la banque complète toujours sa lecture avec d’autres éléments. Le quatrième est de confondre une alerte ponctuelle avec une tendance durable. Le cinquième, enfin, consiste à ne pas consulter la source officielle. Pour une recherche fiable, il faut toujours revenir au dossier, à la banque et aux documents de référence de l’entreprise.
Si vous voulez une information officielle, consultez les documents de référence de la Banque de France et les sources institutionnelles liées au dossier de votre société. C’est le meilleur moyen d’obtenir une lecture à jour et cohérente.
FAQ – Questions fréquentes sur la cotation FIBEN
Qui attribue la cotation et sur quelles bases ?
La Banque de France attribue la cotation à partir d’une évaluation croisée des comptes, de l’activité et des signaux financiers disponibles. Elle s’appuie sur une information structurée pour évaluer le risque et la situation de l’entreprise.
Une entreprise peut-elle consulter sa propre cotation ?
Oui, une entreprise peut consulter la cotation la concernant via les canaux officiels prévus par la Banque de France. Il faut utiliser la voie adaptée pour obtenir une information fiable et à jour.
Cette information est-elle accessible à tous ?
Non, l’accès dépend du profil de l’utilisateur et du cadre de consultation. Le public n’a pas tous les mêmes droits d’accès, car la banque encadre la diffusion de cette note.
Que faire si la cote semble mal refléter la situation ?
Il faut d’abord vérifier les données transmises, puis consulter la banque et les documents officiels de l’entreprise. Si nécessaire, un échange avec la banque permet d’éclairer l’évaluation et de corriger une information inexacte.
La cotation influence-t-elle vraiment l’accès au crédit ?
Oui, elle peut influencer la décision, car la banque s’en sert pour évaluer le risque et servir de base à son analyse. Elle ne décide pas tout, mais elle compte dans la lecture du dossier de crédit.
Comment savoir si une évolution est favorable ou non ?
Une évolution est favorable si la note se stabilise ou s’améliore dans le temps, avec une meilleure lecture du risque. À l’inverse, une baisse répétée signale souvent une vigilance accrue de la banque.
Où trouver une information fiable et officielle sur le sujet ?
Le plus sûr est de consulter les sources officielles de la Banque de France et les documents liés au dossier de votre entreprise. Pour une décision importante, ne vous fiez pas à une information non vérifiée : consultez toujours la source institutionnelle.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque